住宅ローンの変動金利と固定金利を比較|我が家が変動を選んだ理由【第25室】
とどまる
小児科医の家カルテ
本記事はアフィリエイトを含んでいます。
こんにちは!とどまるです。
前回は土地を買う前の条件と住んで1年経っての条件を振り返ってみました。
今回は住宅ローンにかかる諸費用や5年ルール、125%ルールについてに語っていきたいと思います。

2024年から怒涛の金利上昇ラッシュですよね。
2024年2月までマイナス金利政策とかやってたのにここ2年で一気に金利1%超えですよ。
2026年9月時点で政策金利1.25%とか驚きです。
2000年以降ではじめての0.5%超えらしいです。
参考に下図で1980年から2016年までの政策金利推移を置いておきます。
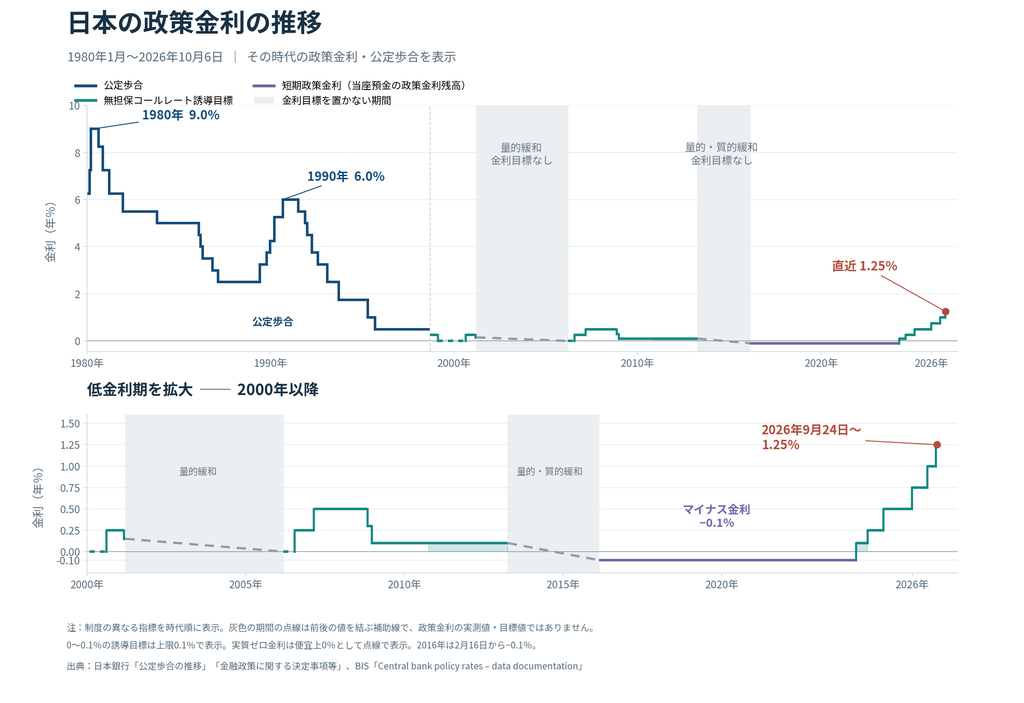
参考:日本銀行HP
物価も上がってきてるし、
黒字率も2020年来では一番低いそうです。
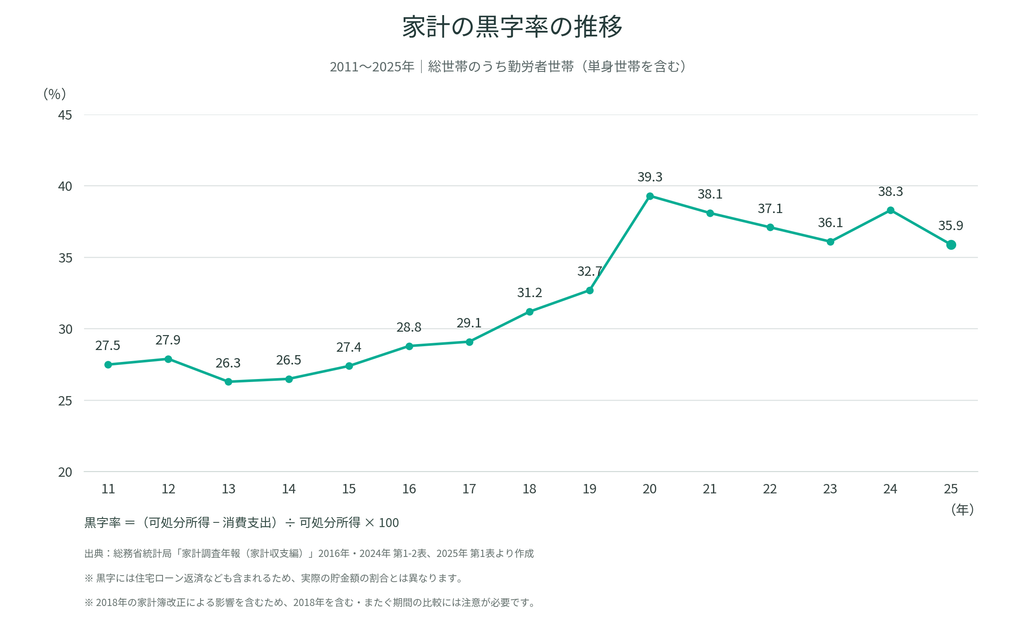
参考:家計調査報告 〔 家計収支編 〕 2025年(令和7年)
黒字率は、家計のうち、収入が支出を上回って黒字になった分を可処分所得(税金などを引いた使えるすべてのお金)の割合です。
黒字率 = 黒字 ÷ 可処分所得 × 100
世間的には黒字率を貯蓄率と言っていることもあります。
ただ、住宅ローンを払っている人は黒字率≠貯蓄率なので
今後ここでは黒字率と書いておきます。
2025年の黒字率は35.9%(単身世帯含む勤労者)だそうです。
世間的には意外と余裕ある?
とか思いましたが
総務省の統計で注意してもらいたいのは
内訳をみると賃貸の住居費が月々2万85円というあり得ない数字ですし、住宅ローン支払いは消費支出に計算されていません。
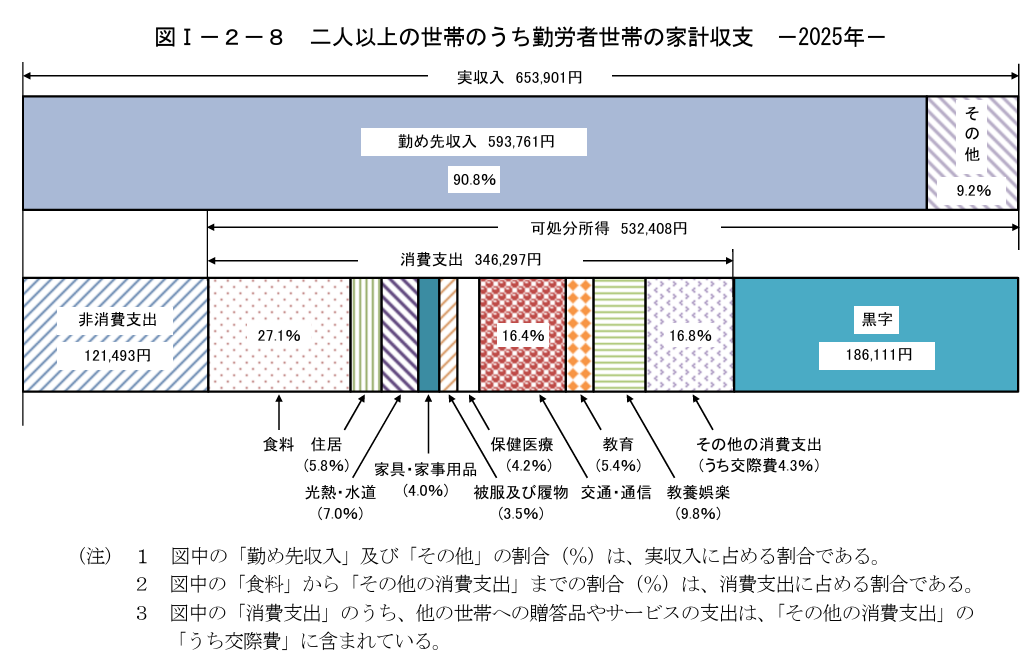
引用:家計調査報告 〔 家計収支編 〕 2025年(令和7年)
そのため実際に手元に残るお金はもっと少ないです。
なぜ、統計では住居費が月々2万程度になるかというと、
住居費の平均には、住宅ローンを支払っている人と、住宅ローンを支払い終えた人たちも入っており、
住宅ローンを支払っている人は住居費0円と計算に入っています。
そのため平均すると2万弱というあり得ない数字となっています。
我々が払っている住宅ローンは統計上は幻想!?
全然幻想とかではなく、毎月の悪夢ですよね。
じゃあ、住宅ローンの支払いは、何費なんだい!
と思いますよね。
住宅ローンはまさかの黒字計上されています。(元金も利息も払ってるのに!)
持ち家は資産という認識だかららしいです。
そのため、黒字率35.9%と、実際の感覚と乖離した割合となっています。
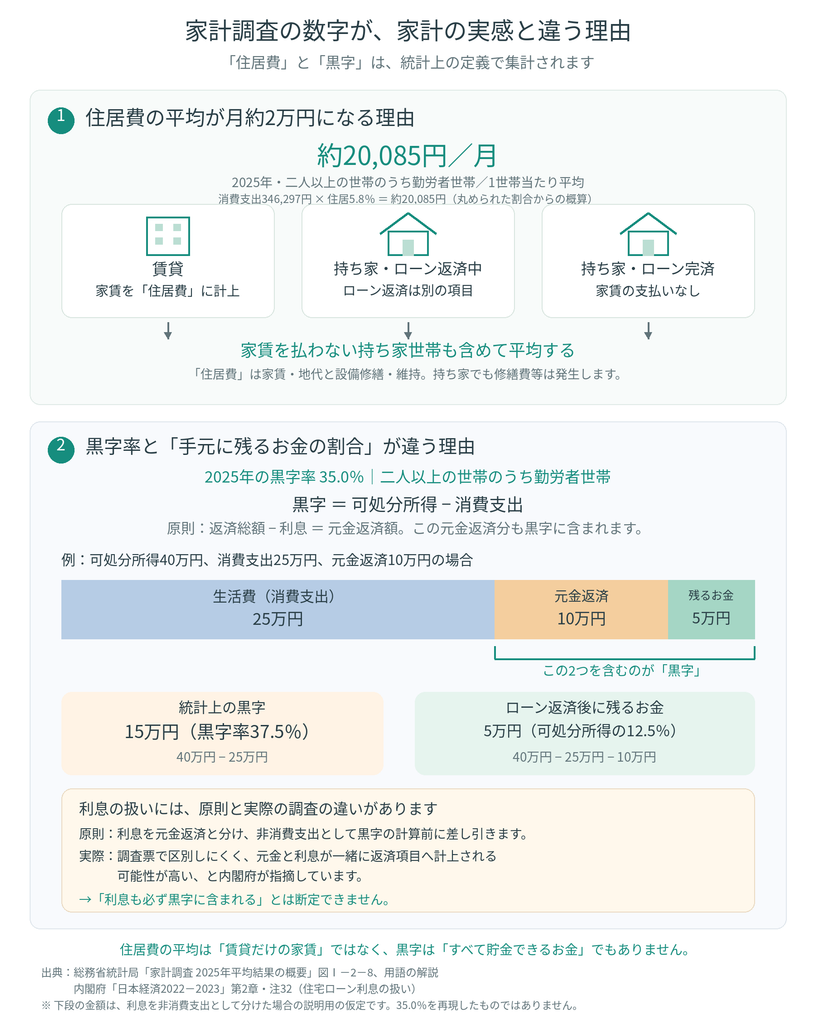
上の図では黒字率は二人以上の勤労世帯にしてあります。
総務省も実態とは乖離しているよねという事はわかっているそうで
住宅費を全国平均の家賃に合わせた、分析用のデータとして
帰属家賃(きぞくやちん)という数値を計算しています。
帰属家賃とは: 「もし今の持ち家に、借家として住んだらいくら家賃がかかるか」を想定した見積もり上の金額です。
それでも見積もり上の想定は6万円だそうです。
単身世帯ならそのくらいかもですが月6万円で家族世帯は厳しくない?
住居費6万円で自分で計算してみると黒字率は27.4%となります。
実際で考えるとさらに黒字率は低くなりますよね。
金利が上がると
住宅ローンを払っている人、これから家買う人は困ります。
今買わなければいいじゃんという声も聞こえてきそうですが
どうしても家族ができて、子供がいるとなると、マンションなり、戸建てなり、住むところが必要になります。
縄文時代の竪穴住居だって家族で住んでいただろうし、藁葺屋根の家だって必要があったから建てたんだろうし
人間の営みで家は切っても切り離せないわけです。
家を買った人の8割以上が変動金利を選んでいるんで
どうしても金利が上がると返済に回すお金が多くなり、家計を圧迫しますよね。
なので多くの銀行では5年ルール、125%ルールというものがあります。
変動金利の住宅ローンでは、一般的に半年ごとに金利が見直されます。
ただし、金利の変動に合わせて毎月の返済額まで頻繁に変わると、家計の見通しを立てにくくなります。
そこで、返済額の見直しを5年ごとに行う「5年ルール」が設けられている金融機関が数多くあります。
5年ルールが適用される場合、途中で金利が変わっても、
次の返済額の見直しまでは“毎月の返済額”は据え置かれます。
この5年ルールが適用されない銀行もありますので契約時によく確認しましょう。
5年ルール適応の金融機関では返済開始から5年間は返済額は変わらないですが
その返済額のうちの元金部分、利息部分の割合は変わります。
金利が上がると、返済額のうち、利息部分の割合が増え、元金部分の割合が減ります。
要するにお金を返していても元金は減りづらくなります。
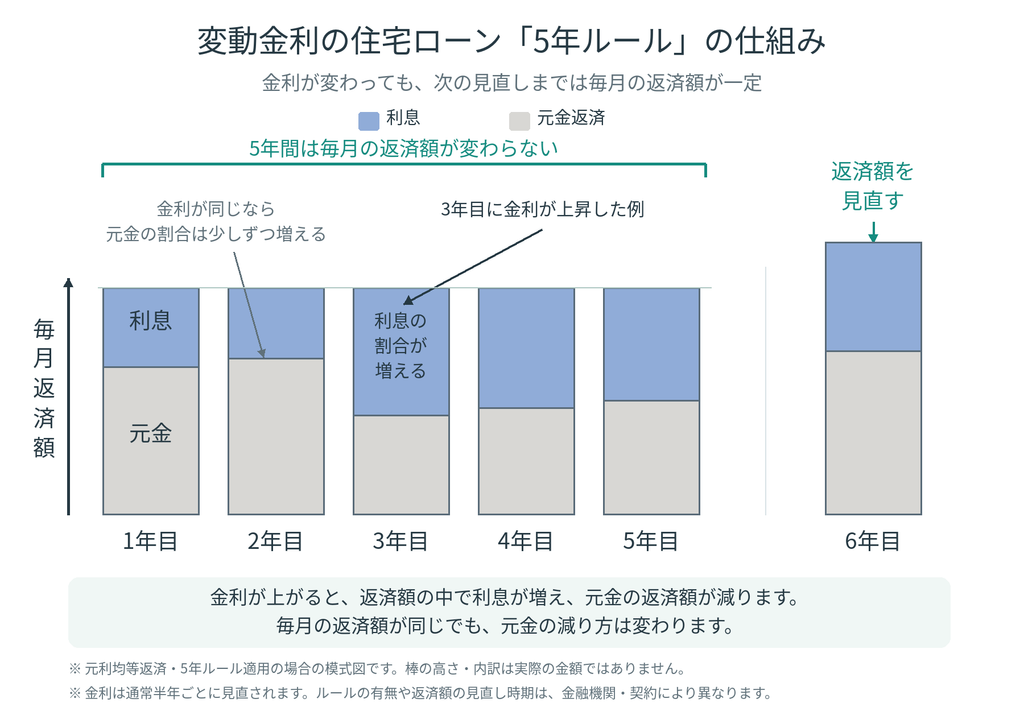
5年ルールに加えて、
返済開始から5年が経過して返済額が上がること
となっても返済額の125%までしか上がらないようになっています。
これが
125%ルールです。
5年経っても返済額が急激に上がらないのはうれしい反面、
125%まで上がるときの金利はいくらになったらなのか知っていますか?
5年後に金利が何%になったら125%を超えるのか計算してみました。
条件は以下の通りです。
借入5,000万円
返済期間40年
元利均等返済
当初金利1.0%
ボーナス返済・繰上返済なし
5年間金利1.0%で5年目から金利が一気に上昇した場合
これで考えると
| 5年後の金利 | 当初の毎月返済額 | 金利上昇後の毎月返済額 | 当初からの増加率 |
|---|---|---|---|
| 年1.0% | 約126,428円 | 約126,428円 | 0% |
| 年1.5% | 約126,428円 | 約137,132円 | 約8.5% |
| 年2.0% | 約126,428円 | 約148,364円 | 約17.4% |
| 年約2.413% | 約12万6,428円 | 約15万8,035円 | 25% |
| 年2.5% | 約126,428円 | 約160,112円 | 約26.6% |
| 年3.0% | 約126,428円 | 約172,364円 | 約36.3% |
となり、年利1.0%で借りてた人は5年目の金利が2.413%以上の時に125%ルールが適用されます。
ただ、突然金利が1.5%も上がらないと思うので
返済開始から1年毎に金利が上昇した場合に何%ずつ金利が上がると、125%ルールが適用されるのかを計算してみました。
以下の表です。
| 時期 | 適用金利 | 毎月返済額〈5年・125%ルールあり〉 | 毎月返済額〈5年ルールなし〉 |
|---|---|---|---|
| 1年目(開始〜1年) | 年1.00% | 約126,428円 | 約126,428円 |
| 2年目(1年後〜2年) | 年1.35% | 約126,428円 | 約134,668円 |
| 3年目(2年後〜3年) | 年1.70% | 約126,428円 | 約143,023円 |
| 4年目(3年後〜4年) | 年2.05% | 約126,428円 | 約151,470円 |
| 5年目(4年後〜5年) | 年2.40% | 約126,428円 | 約159,991円〈当初の約126.5%〉 |
| 6年目(5年後〜6年) | 年2.75% | 約158,035円〈125%上限〉 | 約168,567円〈当初の約133.3%〉 |
当初金利よりも毎年0.35ポイント、5年間で1.4ポイント以上あがったら125%ルールが適用されます。
125%ルール適用されても、借り入れ5000万円で、月額3万円強、増額されたら結構きついですよね。
借り入れ7500万ならこの返済額を1.5倍、1億円なら2倍にすれば実際に払う金額がわかります。
ちなみに元金均等返済の場合には5年ルールも125%ルールもありません。
ということになります。
5年ルールであっても、125%ルールにしても返済総額が減るわけではないです。
むしろ増えます~
金利は急激に上がらないで欲しいですね。
次回記事はヘーベルハウスでの打合せについて書いていこうと思います。
このブログでは、ヘーベルハウスで家を建てる過程でのエピソードや役立つ情報や医療ニュースなどを定期的に更新していく予定です。家を建てる際のポイントや注意点、実際に住んでみて感じたことなど、幅広くご紹介していきます。
これから家を買おうとしている方や家を建てることを考えている方々にとって、少しでも参考になる情報を提供できればと思っています。どうぞお楽しみに!
最後までお読みいただき、ありがとうございました。ブックマークやお気に入り登録して今後の更新もぜひチェックしてくださいね!ではでは~