ヘーベルハウスのキッチン選び|高さ・広さ・メーカーをどう決めた?後編【第31室】
とどまる
小児科医の家カルテ
本記事はアフィリエイトを含んでいます。
こんにちは!とどまるです。
前回は土地の決定、売買について詳しく書いていきました。
今回は我が家の住宅ローンについて書いていこうと思います。

数千万円の土地、住宅購入を現金一括にできる人はほぼいませんよね。
なので銀行から借りて購入資金に充てますね。
その借りたお金を何年かで返済していきます。
その仕組みを住宅ローンといいます。
銀行からお金を借りるのでもちろん返済利子がかかります。
その返済利子を「住宅ローン金利」といってますね。
この住宅ローン金利には「固定型」と「変動型」があります。
固定型は2年固定、5年固定、全期間固定など色々あります。
“固定型”住宅ローン金利は主に10年国債などの長期国債の市場利回りに連動します。
そのため、固定型住宅ローン金利は月1回金利が見直されることが多いです。
例をあげると
2026年10月1日の日本国債10年利回りは3.096%であり、2026年10月にフラット35で借入期間35年、団信付、融資率9割以下で借りると固定金利は3.83%です。
しかし、1か月前の2026年9月1日の日本国債10年利回りは3.063%、2025年9月にフラット35で借入期間35年、団信付、融資率9割以下で金利は3.46%となっていました。
固定型は何年何月に住宅ローンを組むかで固定金利が決まります。
では“変動型”住宅ローン金利は何で決まってるかというと
「短期プライムレート」に連動しています。
この短期プライムレートは日本銀行の定める政策金利に連動しています。(詳しくいうと銀行がお金を当日借りて次の日に返す時の金利である、無担保コールレートに連動するらしいんですが政策金利とほぼ同じ意味なので無担保コールレートは忘れていいです。)
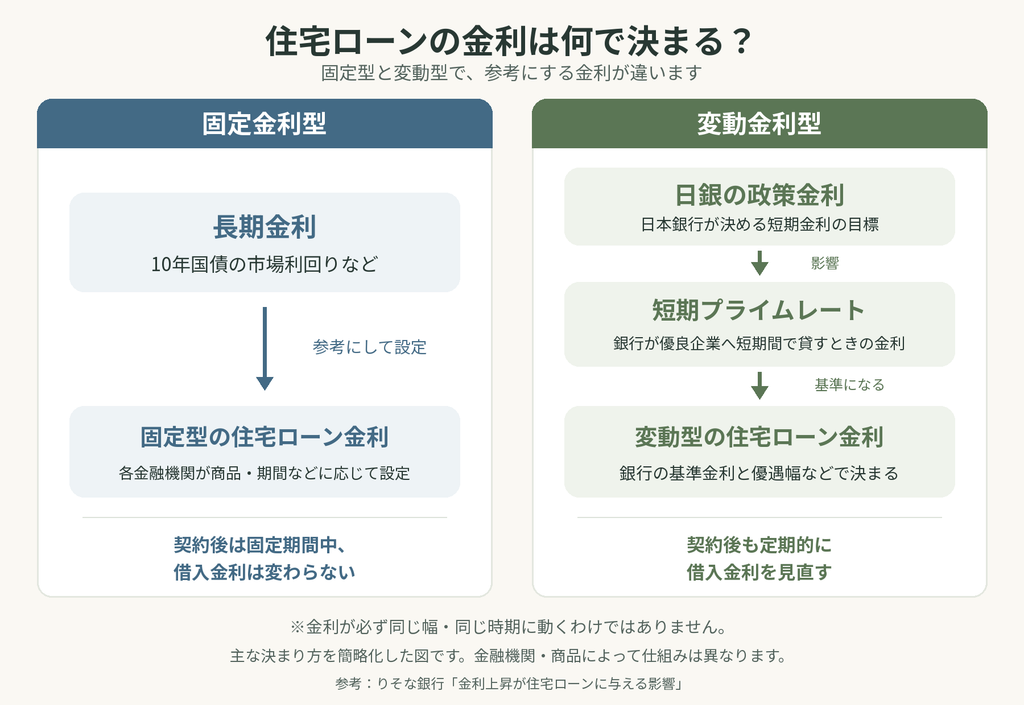
政策金利は年8回の金融政策決定会合で決まります。
そのため変動型であればローン返済中に政策金利が上下すると一緒に金利も上下します。
変動金利は多くの銀行で1年に2回の見直しがあります。
だいたいは4月1日と10月1日時点の政策金利をベースに7月、1月分の金利が変更されます。
国土交通省の令和7年度統計によると
2024年度(令和6年度)では
多くの人が変動型を選択しています。
変動型は銀行独自に優遇金利とかがあるので固定金利よりも結構割安になりますからね。
モゲチェックで調べると2026年10月のりそな銀行だと変動金利は1.25%で、固定金利は4.57%です。
ChatGPTに以下の条件で計算させてみました。
5,000万円を35年(420回)で借りる
元利均等返済(元金と利息を合わせた毎月の返済額が一定になる方式)
ボーナス返済・繰り上げ返済なし
変動型は年1.25%、固定型は年4.57%が35年間続くと仮定
手数料・保証料などの諸費用は含めない
すると、月々の返済額は変動型で約14.7万円、固定型で約23.9万円です。
35年間に払う利息の総額は変動型で約1,176万円、固定型で約5,030万円
となります。以下に表で載せておきます。
| 項目 | 変動型:年1.25% | 固定型:年4.57% |
|---|---|---|
| 月々の返済額 | 約147,043円 | 約238,801円 |
| 35年間に払う利息の合計 | 約1,176万円 | 約5,030万円 |
| 総返済額(元金+利息) | 約6,176万円 | 約1億30万円 |
以上のことから今から住宅ローンを組むなら自分は総支払の少なくなる変動型を選ぶと思います。
変動金利と固定金利のメリット、デメリットを以下にまとめてみました。
| 変動金利型 | 全期間固定金利型 | |
|---|---|---|
| メリット① | 借入時の金利が固定型より低い傾向があり、当初の月々の負担を抑えやすい。 | 完済まで金利が決まり、金利上昇によって返済額が増えない |
| メリット② | 低金利が続けば、固定型より利息総額を少なくできる | 利息総額や返済額を把握でき、長期の家計計画を立てやすい |
| メリット③ | 適用金利が下がれば、利息負担も減る | 教育費や老後資金など、ほかの支出に備えやすい |
| デメリット① | 金利が上がると、利息負担や月々の返済額が増える可能性がある | 借入時の金利が変動型より高い傾向があり、当初の返済負担が大きい |
| デメリット② | 完済までの利息総額が確定せず、長期の家計計画に不確実性が残る | 変動金利が低いまま推移すると、変動型より利息総額が多くなる |
| デメリット③ | 返済額が据え置かれていても、金利上昇で利息の割合が増え、元金の減りが遅くなることがある | 市場金利が下がっても、契約中の金利は自動的には下がらない |
変動金利は将来の金利変動リスクを引き受ける代わりに安く借りることができ、固定金利は完済まで金利が変わらない安心を得られるから少し高いんだなと思いました。
さて、我が家の住宅ローン金利はいくつなのか。
土地と建物で金利が違うので別々に記載します。
土地は変動40年で0.77%
建物は変動40年で0.92%でした。
変動リスクを引き受けてでも総支払い、月々支払いが安い方がいいなと思い、変動金利にしました。
まあ未来なんて不確かなものですからね。
とか言ってたら、すぐに政策金利が0.25%上がりローン返済はじめて4か月後には+0.25%になってしまいました(笑)
なぜ金利が違うのかというと
土地は売買の時に売主にお金を払い、その後建物が建ってから引き渡しの前後でハウスメーカーにお金を払います。
すると土地を購入してから引き渡しまでに半年から1年ほどタイムラグがあります、
そのタイムラグの間に政策金利があがったことから土地と建物で金利が違います。
設計の段階で値段は確定しているので、その時にすぐに払いますとヘーベルハウスに言ったんですが
引き渡しの時に振り込んでもらいます
と言われてしまいました。
家を建てている途中で政策金利が0.25%あがり、開始時には土地の金利よりも上がってしまいました~
残念~(;_;)
少し自分として住宅ローンについて気になる点があったので計算してみました。
現在の変動金利では1%を超えています。
今の金利をみて「金利が安かった時代に固定金利1%で組んどいてよかったわー」と言っているコメントを見かけました。
本当に固定金利1%は得をしているのでしょうか。
フラット35で固定金利1%以下の時はあったか調べると2016年8月で0.90%でした。
同じ銀行で比べた方がいいと思い、探してみると、FCTGファイナンシャルプランナーズのブログを見つけました。
2016年5月のりそな銀行では変動で0.625%、固定で1.5%でした。
5000万円借り入れたとして、2016年5月から2026年9月までに支払った利息を比べてみます。
変動は金利が変動するするので以下の様に設定します。
| 返済月 | 試算に使った変動金利 |
|---|---|
| 2016年6月~2024年12月 | 年0.625% |
| 2025年1月~6月 | 年0.775% |
| 2025年7月~2026年6月 | 年1.025% |
| 2026年7月~9月 | 年1.275% |
金利上昇を反映した利息合計、返済総額、残りの借り入れ元金は以下の様になります。
| 項目 | 変動型(金利上昇を反映) | 固定型(年1.5%) |
|---|---|---|
| これまでに払った利息合計 | 約303.6万円 | 約684.1万円 |
| これまでの返済総額(元金+利息) | 約1,650.3万円 | 約1,898.3万円 |
| 残っている借入元金 | 約3,653.4万円 | 約3,785.7万円 |
2016年から2026年までの利息の差は380.4万円と変動型の方が支払いは少ないです。
つまり、現在の変動金利が1%を超えたからといって、過去に固定1%で借りた方が、支払額の面で得をしているとは限りません。
これまでに払った利息と、これから払う利息を合わせて考える必要があります。
ちなみに「2年ごとに変動型金利が上がり続けたらいつになると変動型よりも固定型の方が得をするのか」をChatGPTに試算してもらうと
「変動金利が2年ごとに約0.256ポイントずつ上がり、最終的に約4.35%になる推移で、固定型1.5%と完済までの利息総額がほぼ同じになります。」
とのことでした。
変動が4.35%のときって長期金利7%くらいになっている世の中じゃないか?
そんな世の中になってたら今の円の価値は下落してそうなので、いま住宅ローンを組んどいて正解になってそうです。
まあ住宅ローンを組むときは銀行担当者やフィナンシャルプランナーと相談して決めましょう。
次回記事は今の土地に家を建てて後悔はないかを書こうと思います。
このブログでは、ヘーベルハウスで家を建てる過程でのエピソードや役立つ情報や医療ニュースなどを定期的に更新していく予定です。家を建てる際のポイントや注意点、実際に住んでみて感じたことなど、幅広くご紹介していきます。
これから家を買おうとしている方や家を建てることを考えている方々にとって、少しでも参考になる情報を提供できればと思っています。どうぞお楽しみに!
最後までお読みいただき、ありがとうございました。ブックマークやお気に入り登録して今後の更新もぜひチェックしてくださいね!ではでは~